
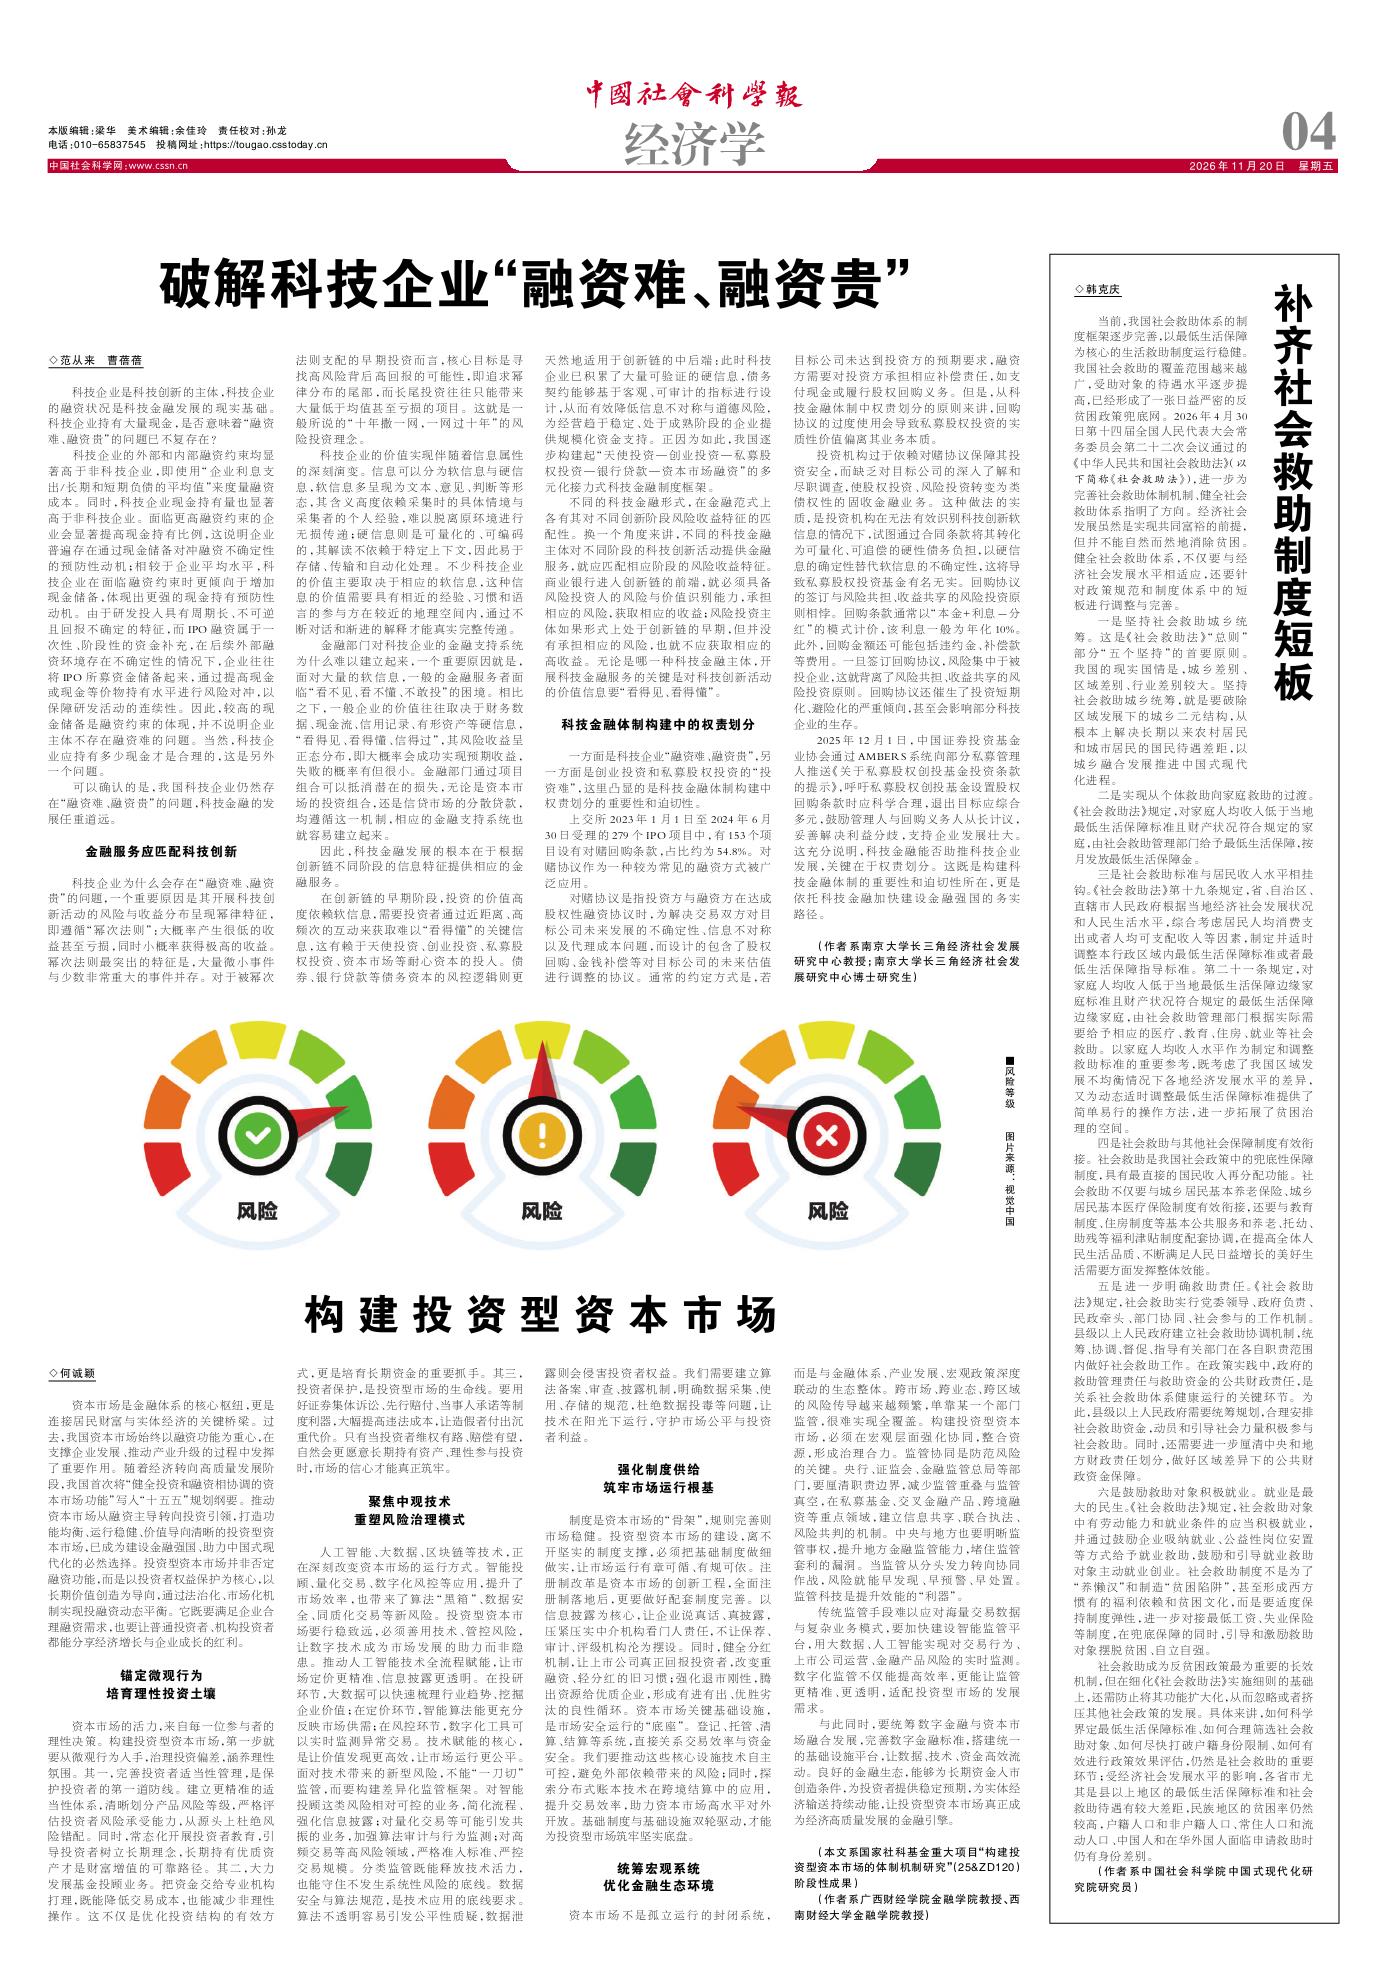
破解科技企业“融资难、融资贵”

■风险等级 图片来源:视觉中国
◇范从来 曹蓓蓓
科技企业是科技创新的主体,科技企业的融资状况是科技金融发展的现实基础。科技企业持有大量现金,是否意味着“融资难、融资贵”的问题已不复存在?
科技企业的外部和内部融资约束均显著高于非科技企业,即使用“企业利息支出/长期和短期负债的平均值”来度量融资成本。同时,科技企业现金持有量也显著高于非科技企业。面临更高融资约束的企业会显著提高现金持有比例,这说明企业普遍存在通过现金储备对冲融资不确定性的预防性动机;相较于企业平均水平,科技企业在面临融资约束时更倾向于增加现金储备,体现出更强的现金持有预防性动机。由于研发投入具有周期长、不可逆且回报不确定的特征,而IPO融资属于一次性、阶段性的资金补充,在后续外部融资环境存在不确定性的情况下,企业往往将IPO所募资金储...
友情链接: 中国社会科学院官方网站 中国社会科学网
发行订阅事务:事业发展部,电话:010-85341599,邮箱:syfzb-zzs@cass.org.cn 地址:北京市东城区王府井大街77号C座 邮编:100006
 京公网安备11010502030146号
京ICP备11013869号
中国社会科学杂志社版权所有 未经允许不得转载使用